Od lipca 2026 r. wchodzą w życie ważne zmiany dla pracodawców, które mogą wpłynąć na sposób zatrudniania pracowników, współpracę B2B, umowy zlecenia, dokumentację kadrową oraz obowiązki firm transportowych.
Najwięcej emocji budzi nowelizacja ustawy o Państwowej Inspekcji Pracy. Od 8 lipca 2026 r. inspektor pracy zyska nowe narzędzia do weryfikowania sposobu zatrudniania pracowników oraz osób współpracujących na podstawie umów cywilnoprawnych lub kontraktów B2B. Zmiany dla pracodawców obejmują również wyższe kary za wybrane naruszenia prawa pracy oraz większe możliwości analizy danych przez organy kontrolne.
Nie oznacza to, że każdy przedsiębiorca powinien spodziewać się kontroli lub natychmiast zmieniać wszystkie umowy. Dla większości firm najważniejsze będzie sprawdzenie, czy dokumentacja kadrowa, sposób organizacji pracy i model zatrudnienia są zgodne z obowiązującymi przepisami.
| Co się zmienia? | Kogo dotyczy? | Co powinien zrobić pracodawca? |
| Inspektor pracy może wydać decyzję o ustaleniu istnienia stosunku pracy | Firm zatrudniających na podstawie umów zlecenia i współpracujących z osobami na B2B | Zweryfikować model zatrudnienia oraz dokumentację kadrową |
| Część czynności kontrolnych może być prowadzona zdalnie | Wszystkich pracodawców | Uporządkować dokumentację elektroniczną i przygotować procedury przekazywania dokumentów |
| Rozszerza się wymiana danych pomiędzy PIP, ZUS i KAS | Wszystkich płatników składek | Zadbać o spójność dokumentacji kadrowej, zgłoszeń do ZUS i rozliczeń |
| Wzrastają kary za wybrane naruszenia prawa pracy | Wszystkich pracodawców | Zweryfikować zgodność zatrudnienia z przepisami |
| Wchodzą obowiązkowe tachografy drugiej generacji w pojazdach 2,5–3,5 t wykonujących transport międzynarodowy | Firm transportowych i przedsiębiorców wykonujących międzynarodowy przewóz rzeczy | Wyposażyć pojazdy w wymagane urządzenia oraz wdrożyć procedury pobierania i archiwizacji danych |
Nowe zmiany dla pracodawców od lipca 2026 r. powinny przeanalizować przede wszystkim firmy, które korzystają z kilku form zatrudnienia jednocześnie. Dotyczy to szczególnie przedsiębiorców zatrudniających pracowników na etacie, współpracujących z osobami na B2B oraz korzystających z umów zlecenia.
Największą uwagę na nowe przepisy powinny zwrócić:
Artykuł będzie też przydatny dla przedsiębiorców, którzy nie są pewni, czy ich dokumentacja kadrowa, zgłoszenia do ZUS i sposób organizacji pracy są spójne. Podczas kontroli Państwowej Inspekcji Pracy to właśnie rozbieżności między dokumentacją a rzeczywistym sposobem wykonywania pracy mogą prowadzić do największych problemów.
W życie wchodzą przepisy rozszerzające obowiązek stosowania inteligentnych tachografów drugiej generacji na pojazdy o dopuszczalnej masie całkowitej powyżej 2,5 t do 3,5 t wykonujące międzynarodowy przewóz rzeczy.
Zaczynają obowiązywać przepisy nowelizujące ustawę o Państwowej Inspekcji Pracy. Inspektor pracy zyskuje nowe uprawnienia, w tym możliwość wydania decyzji administracyjnej stwierdzającej istnienie stosunku pracy.
Upływa 12-miesięczny okres przewidziany w przepisach przejściowych dla przedsiębiorców, którzy zdecydują się dobrowolnie uporządkować wybrane relacje zatrudnienia zgodnie z nowymi regulacjami.
Lipcowe zmiany nie dotyczą jednego przepisu ani jednego rodzaju przedsiębiorców. Obejmują kilka obszarów, które mają zwiększyć skuteczność kontroli, ograniczyć nieprawidłowości związane z zatrudnieniem oraz usprawnić współpracę pomiędzy instytucjami odpowiedzialnymi za nadzór nad rynkiem pracy.
Największą zmianą jest rozszerzenie kompetencji inspektora pracy. Od 8 lipca 2026 r. będzie mógł wydać decyzję administracyjną stwierdzającą istnienie stosunku pracy, jeżeli podczas kontroli ustali, że sposób wykonywania obowiązków odpowiada warunkom określonym w art. 22 § 1 Kodeksu pracy.
Nowelizacja wprowadza również rozwiązania, które mają usprawnić prowadzenie kontroli. Dotyczy to między innymi możliwości wykonywania części czynności kontrolnych zdalnie oraz szerszego wykorzystywania dokumentów elektronicznych. Jednocześnie zwiększa się zakres współpracy pomiędzy Państwową Inspekcją Pracy, Zakładem Ubezpieczeń Społecznych oraz Krajową Administracją Skarbową, co pozwala skuteczniej analizować dane dotyczące zatrudnienia i rozliczeń.
Zmiany obejmują także przedsiębiorców wykonujących transport międzynarodowy. Od 1 lipca 2026 r. nowe obowiązki dotyczą kierowców i firm korzystających z lekkich pojazdów dostawczych o dopuszczalnej masie całkowitej powyżej 2,5 t do 3,5 t. W takich przypadkach konieczne jest stosowanie inteligentnych tachografów drugiej generacji oraz przestrzeganie przepisów dotyczących czasu prowadzenia pojazdu, przerw i odpoczynków.
Dla większości przedsiębiorców najważniejsze pozostaje jedno pytanie: czy obecny sposób zatrudniania pracowników i współpracowników jest zgodny z obowiązującymi przepisami? To od odpowiedzi na to pytanie warto rozpocząć przygotowanie do kontroli PIP i nowych obowiązków pracodawcy od lipca.
Największe zainteresowanie przedsiębiorców budzą nowe uprawnienia inspektora pracy. Dotyczą przede wszystkim firm korzystających z umów zlecenia, umów o świadczenie usług oraz współpracy z osobami prowadzącymi jednoosobową działalność gospodarczą.
Do tej pory, jeżeli podczas kontroli pojawiały się wątpliwości dotyczące charakteru zatrudnienia, Państwowa Inspekcja Pracy mogła skierować sprawę do sądu. Od 8 lipca 2026 r. inspektor pracy będzie mógł wydać decyzję administracyjną stwierdzającą istnienie stosunku pracy, jeżeli ustali, że praca była wykonywana w warunkach właściwych dla umowy o pracę.
Podstawą oceny pozostaje art. 22 § 1 Kodeksu pracy. Zgodnie z tym przepisem o stosunku pracy decyduje nie nazwa zawartej umowy, lecz sposób wykonywania obowiązków. Znaczenie ma między innymi wykonywanie pracy pod kierownictwem pracodawcy, w miejscu i czasie przez niego wyznaczonym oraz za wynagrodzeniem.
Podczas kontroli inspektor będzie oceniał nie tylko treść podpisanej umowy, ale również codzienny sposób współpracy. Jeżeli osoba prowadząca działalność gospodarczą lub wykonująca pracę na podstawie umowy zlecenia funkcjonuje w firmie tak samo jak pracownik etatowy, ryzyko zakwestionowania takiej współpracy znacząco wzrasta.
W kontrolach zatrudnienia problemem często nie jest sama umowa, ale rozbieżność pomiędzy dokumentami a rzeczywistą organizacją pracy. Umowa może być przygotowana poprawnie, ale jeżeli zakres obowiązków, sposób rozliczania czasu pracy i codzienny nadzór przypominają etat, inspektor pracy może ocenić relację inaczej niż przedsiębiorca.
Nowe przepisy nie oznaczają, że współpraca B2B lub umowa zlecenia stają się niedozwolone. Nadal są to legalne formy współpracy, jeżeli odpowiadają rzeczywistemu charakterowi wykonywanej pracy.
Problem pojawia się wtedy, gdy zawarta umowa ma charakter wyłącznie formalny, a w praktyce osoba wykonuje obowiązki w taki sam sposób jak pracownik zatrudniony na etacie.
Najczęściej dotyczy to sytuacji, gdy współpracownik:
Im więcej takich elementów występuje jednocześnie, tym większe jest ryzyko, że inspektor pracy uzna współpracę za stosunek pracy.
Programista prowadzący działalność gospodarczą pracuje od poniedziałku do piątku w godzinach 8:00-16:00, korzysta z firmowego komputera, wykonuje polecenia kierownika projektu i świadczy usługi wyłącznie dla jednego przedsiębiorcy. Taka współpraca może zostać uznana za wykonywaną w warunkach charakterystycznych dla stosunku pracy. Właśnie dlatego zmiany dla pracodawców powinny skłonić firmy do sprawdzenia czy sposób wykonywania pracy nie przypomina w praktyce zatrudnienia na etacie.
Recepcjonistka pracuje na podstawie umowy zlecenia od poniedziałku do piątku w godzinach 8:00-16:00, w siedzibie firmy, według grafiku ustalonego przez pracodawcę. Ma stały zakres obowiązków, wykonuje polecenia przełożonego i nie decyduje samodzielnie o sposobie organizacji pracy. W takim przypadku umowa zlecenia może zostać zakwestionowana, jeżeli sposób wykonywania pracy odpowiada cechom stosunku pracy.
Specjalista ds. marketingu wykonuje zlecenia dla kilku różnych klientów, sam decyduje o godzinach pracy, rozlicza się za wykonane projekty i ponosi odpowiedzialność za rezultat swojej pracy. W takim przypadku ryzyko zakwestionowania współpracy jest znacznie mniejsze.
Przedsiębiorcy często zakładają, że jeżeli umowa została dobrze napisana, to firma jest bezpieczna. Podczas kontroli Państwowej Inspekcji Pracy znaczenie ma nie tylko treść dokumentu, ale również sposób wykonywania pracy i pozostała dokumentacja kadrowa.
Najczęstsze błędy przed kontrolą PIP to:
Takie błędy nie zawsze wynikają z celowego działania. Często pojawiają się wtedy, gdy firma rośnie, zmienia model pracy, zatrudnia kolejne osoby, ale nie aktualizuje dokumentów i procedur. Zmiany dla pracodawców warto potraktować jako impuls do regularnego przeglądu umów B2B, umów zlecenia i dokumentacji pracowniczej. Nie warto czekać z tym do momentu otrzymania informacji o kontroli.
Nowelizacja ustawy o Państwowej Inspekcji Pracy nie ogranicza się wyłącznie do nowych uprawnień inspektora pracy w zakresie ustalania stosunku pracy. Zmienia również sposób prowadzenia kontroli oraz wymiany informacji pomiędzy instytucjami publicznymi.
Nowe przepisy umożliwiają przeprowadzanie części czynności kontrolnych z wykorzystaniem środków komunikacji elektronicznej. Przedsiębiorca powinien przekazać dokumenty w formie elektronicznej, jeżeli zażąda tego inspektor pracy. Część czynności kontrolnych inspektor może przeprowadzić bez osobistej wizyty w siedzibie firmy.
Nie oznacza to, że wszystkie kontrole Państwowej Inspekcji Pracy będą prowadzone zdalnie. Nadal podstawowym sposobem pozostaje kontrola w zakładzie pracy. Nowe przepisy pozwalają jednak wykorzystać rozwiązania elektroniczne tam, gdzie jest to uzasadnione charakterem sprawy i nie utrudnia prawidłowego przeprowadzenia kontroli.
Dla pracodawcy oznacza to przede wszystkim konieczność uporządkowania dokumentacji. Akta osobowe, umowy, ewidencja czasu pracy, dokumenty dotyczące wynagrodzeń czy zgłoszenia do ZUS powinny być łatwo dostępne również w formie elektronicznej.
Równocześnie rozszerza się współpraca pomiędzy Państwową Inspekcją Pracy, Zakładem Ubezpieczeń Społecznych oraz Krajową Administracją Skarbową. Celem nowych rozwiązań jest sprawniejsza analiza danych dotyczących zatrudnienia, ubezpieczeń społecznych oraz rozliczeń podatkowych.
Nie oznacza to automatycznego typowania wszystkich przedsiębiorców do kontroli. Większa wymiana informacji pomiędzy instytucjami może jednak ułatwić identyfikowanie przypadków, w których pojawiają się rozbieżności pomiędzy dokumentacją kadrową, zgłoszeniami do ZUS oraz rozliczeniami podatkowymi.
To kolejny powód, dla którego warto zadbać o spójność dokumentów. Jeżeli umowy, dokumentacja kadrowa oraz rozliczenia są prowadzone prawidłowo, kontrola przebiega sprawniej i ogranicza ryzyko dodatkowych wyjaśnień.
Pojawienie się nowych przepisów nie oznacza, że każda firma zostanie objęta kontrolą. Zmiany nie wprowadzają powszechnego obowiązku kontroli wszystkich przedsiębiorców ani nie zakładają automatycznego kwestionowania każdej umowy zlecenia lub współpracy B2B.
Największe ryzyko dotyczy przedsiębiorców, u których sposób zatrudnienia może budzić wątpliwości. Chodzi przede wszystkim o sytuacje, w których dokumentacja nie odpowiada rzeczywistemu sposobowi wykonywania pracy lub różne dokumenty przedstawiają odmienny obraz współpracy.
Podczas kontroli często okazuje się, że sama umowa została przygotowana poprawnie, ale pozostała dokumentacja nie jest już tak spójna. Rozbieżności mogą dotyczyć zakresów obowiązków, ewidencji czasu pracy, sposobu rozliczania wynagrodzeń czy zasad wykonywania pracy.
Firmy, które zatrudniają wyłącznie na podstawie umów o pracę i prowadzą uporządkowaną dokumentację pracowniczą, również mogą zostać skontrolowane. Ryzyko poważniejszych konsekwencji jest jednak większe tam, gdzie pojawiają się niejasne formy zatrudnienia, praca na B2B przypominająca etat, umowy zlecenia wykonywane w stałych godzinach albo braki w dokumentacji.
Dlatego nowe przepisy warto potraktować jako impuls do uporządkowania procesów kadrowych i księgowych, a nie wyłącznie jako zapowiedź częstszych kontroli.
Przygotowanie do kontroli nie powinno rozpoczynać się w momencie otrzymania zawiadomienia od inspektora pracy. Bezpieczniej jest wcześniej sprawdzić, czy dokumentacja oraz sposób zatrudnienia odpowiadają obowiązującym przepisom.
Pierwszym krokiem powinien być przegląd wszystkich umów zawartych z osobami wykonującymi pracę. Dotyczy to nie tylko pracowników zatrudnionych na podstawie umowy o pracę, ale również zleceniobiorców oraz osób prowadzących działalność gospodarczą.
Następnie trzeba zweryfikować, czy sposób wykonywania obowiązków odpowiada zapisom zawartym w umowach. Jeżeli współpraca przez lata zmieniała swój charakter, dokumentacja może wymagać aktualizacji.
Równie istotna jest kontrola dokumentacji kadrowej i księgowej. Podczas kontroli Państwowa Inspekcja Pracy może analizować nie tylko umowy, ale również dokumenty dotyczące czasu pracy, wynagrodzeń, zgłoszeń do ZUS czy organizacji pracy.
Przed wejściem w życie nowych przepisów sprawdź:
Taki wewnętrzny audyt pozwala wykryć ewentualne nieprawidłowości zanim zrobi to organ kontrolny.
Najczęściej mówi się o wyższych karach finansowych, jednak grzywna nie zawsze będzie najpoważniejszą konsekwencją dla przedsiębiorcy. Zmiany dla pracodawców mogą wiązać się także z koniecznością korekty dokumentów, rozliczeń składkowych i sposobu prowadzenia dokumentacji kadrowej.
Jeżeli inspektor pracy wyda decyzję stwierdzającą istnienie stosunku pracy, firma może zostać zobowiązana do wykonania obowiązków wynikających z przepisów prawa pracy. W zależności od okoliczności sprawy może to oznaczać również konieczność uporządkowania rozliczeń z ZUS oraz przygotowania odpowiednich korekt dokumentów.
Przedsiębiorca powinien liczyć się z możliwością wystąpienia dodatkowych obowiązków, takich jak:
Zakres tych obowiązków zależy od indywidualnej sytuacji przedsiębiorcy oraz skutków prawnych ostatecznego rozstrzygnięcia. Z tego względu po zakończeniu kontroli często konieczna jest współpraca nie tylko z działem kadr, ale również z księgowością oraz doradcami odpowiedzialnymi za rozliczenia podatkowe i składkowe.
Warto pamiętać, że wydanie decyzji przez okręgowego inspektora pracy nie oznacza, że przedsiębiorca nie może jej zakwestionować. Od decyzji przysługuje odwołanie do właściwego sądu pracy, który oceni prawidłowość ustaleń dokonanych podczas kontroli.
Dlatego uporządkowanie dokumentacji przed kontrolą jest prostsze i mniej kosztowne niż usuwanie skutków stwierdzonych nieprawidłowości.
Zmiany od lipca 2026 r. obejmują również przedsiębiorców wykonujących międzynarodowy transport drogowy. Od 1 lipca obowiązek stosowania inteligentnych tachografów drugiej generacji zostaje rozszerzony na pojazdy o dopuszczalnej masie całkowitej powyżej 2,5 t do 3,5 t wykorzystywane w międzynarodowym przewozie rzeczy.
Dla wielu firm oznacza to nowe obowiązki organizacyjne. Do tej pory część przedsiębiorców korzystających z busów nie podlegała przepisom dotyczącym tachografów. Po zmianach konieczne będzie nie tylko wyposażenie pojazdu w odpowiednie urządzenie, ale również prawidłowe zarządzanie danymi rejestrowanymi przez tachograf.
Pracodawca musi regularnie pobierać dane z tachografów i kart kierowców. Powinien również bezpiecznie je przechowywać oraz analizować zapisy dotyczące czasu prowadzenia pojazdu, przerw i odpoczynków. Sam montaż urządzenia nie oznacza jeszcze spełnienia wszystkich obowiązków wynikających z przepisów.
Zmiany dotyczą nie tylko typowych przedsiębiorstw transportowych. Powinny je przeanalizować również firmy, które wykonują międzynarodowy przewóz własnych towarów lekkimi pojazdami dostawczymi lub realizują usługi transportowe jako element prowadzonej działalności.
Oznacza to konieczność przygotowania procedur wewnętrznych, przeszkolenia kierowców oraz wyznaczenia osób odpowiedzialnych za pobieranie i archiwizację danych z tachografów. Brak odpowiedniej organizacji może prowadzić do naruszeń wykrywanych podczas kontroli drogowych lub kontroli prowadzonych w przedsiębiorstwie.
Nowelizacja ustawy przewiduje przepisy przejściowe, które dają przedsiębiorcom czas na dostosowanie wybranych relacji zatrudnienia do nowych regulacji.
Jeżeli przed wejściem w życie ustawy zawarto umowę cywilnoprawną, mimo że sposób wykonywania pracy spełnia wszystkie cechy stosunku pracy, przedsiębiorca może dobrowolnie uporządkować taką sytuację. Przepisy przewidują na to 12 miesięcy od dnia wejścia ustawy w życie.
Nie warto jednak odkładać analizy dokumentów na ostatnią chwilę. Im wcześniej przedsiębiorca zweryfikuje sposób współpracy z pracownikami i osobami wykonującymi pracę na podstawie umów cywilnoprawnych, tym łatwiej będzie wprowadzić ewentualne zmiany i ograniczyć ryzyko podczas kontroli.
Najlepiej rozpocząć od tych osób, których sposób wykonywania obowiązków najbardziej przypomina zatrudnienie na etacie. Dzięki temu firma zyskuje czas na spokojne przeanalizowanie dokumentacji, ocenę skutków kadrowych i księgowych oraz przygotowanie odpowiednich zmian.
Okres przejściowy nie oznacza zawieszenia kontroli PIP. Ma umożliwić przedsiębiorcom dobrowolne uporządkowanie relacji zatrudnienia, ale nowe uprawnienia inspektorów obowiązują już od 8 lipca 2026 r.
Artykuł koncentruje się na zmianach obowiązujących od lipca 2026 r. Choć nie wynikają one bezpośrednio z lipcowej nowelizacji, warto przy tej okazji zweryfikować również inne obowiązki pracodawcy obowiązujące w 2026 r. Dotyczy to m.in. zatrudniania cudzoziemców, PPK, dokumentacji pracowniczej, badań profilaktycznych oraz pozostałych obowiązków kadrowych, które mogą zostać zweryfikowane podczas kontroli.
Dotyczy to przede wszystkim firm zatrudniających cudzoziemców. Część zmian w tym obszarze wynika z wcześniejszych regulacji, które zaczęły obowiązywać przed lipcem 2026 r., ale nadal mają praktyczne znaczenie dla działów HR, kadr i biur rachunkowych. Pracodawca powinien zweryfikować legalność pobytu i pracy cudzoziemca, kompletność dokumentów oraz terminy związane z procedurami legalizacyjnymi.
Warto również sprawdzić obowiązki związane z dokumentacją pracowniczą, badaniami profilaktycznymi, PPK, e-doręczeniami oraz wewnętrznymi procedurami kadrowymi, jeżeli dotyczą konkretnej firmy. Nie wszystkie te obszary wynikają bezpośrednio z lipcowych zmian. Mimo to podczas kontroli inspektor pracy może sprawdzić, czy pracodawca prawidłowo prowadzi dokumentację i przestrzega obowiązujących przepisów.
Taki przegląd pozwala uniknąć sytuacji, w której firma przygotowuje się wyłącznie do jednej zmiany, a pomija inne obowiązki pracodawcy 2026, które mogą zostać zweryfikowane przy okazji kontroli.
Nowe przepisy pokazują, że podczas kontroli coraz większe znaczenie będzie miała nie tylko treść podpisanej umowy, ale również cała dokumentacja związana z zatrudnieniem.
Inspektor pracy może analizować zakres obowiązków, ewidencję czasu pracy, dokumenty dotyczące wynagrodzeń, zgłoszenia do ZUS, sposób organizacji pracy czy zasady współpracy pomiędzy przedsiębiorcą a osobą wykonującą obowiązki.
Największe problemy zwykle nie wynikają z jednego źle przygotowanego dokumentu. Częściej pojawiają się wtedy, gdy przez lata nie aktualizowano zakresów obowiązków, zmieniał się sposób wykonywania pracy, a dokumentacja nadal opisywała wcześniejszy model współpracy.
Dlatego przygotowanie do nowych obowiązków warto potraktować jako okazję do uporządkowania procesów kadrowych i księgowych. Spójna dokumentacja ułatwia codzienną pracę, a w razie kontroli pozwala szybciej przedstawić wszystkie wymagane informacje.
Pracodawca nie musi czekać na kontrolę, żeby sprawdzić, czy firma jest przygotowana na zmiany dla pracodawców, nowe przepisy PIP i zmiany w prawie pracy 2026. Najlepiej zacząć od prostego planu działania.
Najpierw warto przejrzeć wszystkie umowy B2B i umowy zlecenia. Następnie trzeba zweryfikować dokumentację kadrową, zakresy obowiązków oraz sposób organizacji pracy. Jeżeli dokumenty nie odpowiadają temu, jak praca wygląda na co dzień, powinny zostać zaktualizowane.
Kolejnym krokiem jest sprawdzenie zgłoszeń do ZUS, ewidencji czasu pracy i dokumentów elektronicznych. Firmy transportowe powinny sprawdzić, czy pojazdy objęte nowymi przepisami mają wymagane tachografy. Powinny również regularnie pobierać dane z urządzeń i bezpiecznie je archiwizować.
W razie wątpliwości najlepiej skonsultować dokumentację z biurem rachunkowym, działem kadr lub specjalistą prawa pracy. Pozwala to sprawdzić nie tylko samą treść umów, ale również skutki księgowe, płacowe i składkowe ewentualnych zmian.
Nie masz czasu na formalności? A może szukasz biura rachunkowego, które zadba o Twoje rozliczenia i pomoże Ci skupić się na rozwijaniu biznesu?
Zespół TwentyTwenty Accounting zapewnia kompleksową obsługę księgową firm – rzetelnie, terminowo i zgodnie z obowiązującymi przepisami.
Skontaktuj się z nami, a zajmiemy się resztą!
https://twentytwenty.pl/kontakt/
Od 1 listopada 2024 roku mikro przedsiębiorcy mają możliwość skorzystania z nowego programu wsparcia – wakacji składkowych ZUS. Rozwiązanie pozwala na zwolnienie z opłacania składek na ubezpieczenia społeczne za jeden, dowolnie wybrany miesiąc w roku kalendarzowym.
To rozwiązanie może pomóc w zmniejszeniu kosztów prowadzenia działalności bez konieczności jej zawieszania. W praktyce oznacza to większą elastyczność finansową i możliwość przeznaczenia środków na bieżące potrzeby firmy lub jej rozwój.
W ramach wakacji składkowych przedsiębiorca może zostać zwolniony z opłacania własnych składek na:
Warto pamiętać, że zwolnienie nie obejmuje składki zdrowotnej, którą nadal należy opłacić.
Z rozwiązania mogą skorzystać mikro przedsiębiorcy prowadzący jednoosobową działalność gospodarczą lub wspólnicy spółki cywilnej mający wpis do CEIDG i zatrudniający maksymalnie 9 osób, którzy podlegają odpowiednim ubezpieczeniom społecznym.
Dodatkowo należy spełnić określone warunki, m.in.:
Z wakacji składkowych nie mogą skorzystać osoby, które prowadzą działalność i jednocześnie pracują na umowie o pracę u pracodawcy.
Wakacje składkowe pozwalają przede wszystkim na ograniczenie kosztów prowadzenia działalności. Dla wielu przedsiębiorców może to oznaczać poprawę płynności finansowej oraz możliwość przeznaczenia dodatkowych środków na rozwój firmy lub bieżące zobowiązania. Co ważne, skorzystanie ze zwolnienia nie wpływa na prawo do zasiłku chorobowego ani na wysokość przyszłej emerytury.
Zwolnienie przyznawane jest w ramach pomocy de minimis, dlatego konieczne jest wykazanie innych form wsparcia publicznego otrzymanych wcześniej przez przedsiębiorcę.
Należy również pamiętać, że:
Limit pomocy de minimis wynosi obecnie:
Przy składaniu wniosku przedsiębiorca musi wykazać wcześniej otrzymane formy pomocy publicznej.
W przypadku skorzystania z wakacji składkowych konieczne będzie złożenie przez księgową lub kadrową innego rodzaju deklaracji do ZUS – formularza DRA + RCA zamiast standardowego formularza DRA.
1. Wejdź na stronę PUE ZUS
Przejdź na stronę:
https://www.zus.pl
2. Zaloguj się do PUE ZUS
Możesz użyć:
3. Wybierz profil „Płatnik”
Po zalogowaniu wybierz profil „Płatnik” (jeśli posiadasz więcej niż jeden profil).
4. Otwórz „Katalog usług”
Po lewej stronie wybierz ikonę dokumentu i przejdź do zakładki „Katalog usług”.
5. Wyszukaj usługę
W wewnętrznej wyszukiwarce wpisz jedno z haseł:
6. Złóż wniosek RWS
Kliknij:
„Złóż wniosek o zwolnienie z obowiązku opłacenia składek za wskazany miesiąc (RWS)”
7. Następnie wybierz: „Przejdź do usługi”.

Nie wiesz, od czego zacząć? A może boisz się, że coś pominiesz?
Zespół TwentyTwenty Accounting z przyjemnością zajmie się Twoim rozliczeniem PIT– szybko, bezstresowo i zgodnie z obowiązującymi przepisami.
Skontaktuj się z nami, a zajmiemy się resztą!
https://twentytwenty.pl/kontakt/
Wśród osób prowadzących działalność gospodarczą – zarówno tych rozpoczynających biznes, jak i działających na rynku od lat – bardzo często pojawia się pytanie o różnicę między składkami społecznymi opłacanymi z dobrowolnym ubezpieczeniem chorobowym, a bez niego.
Choć różnica w wysokości składki nie jest bardzo duża, zakres ochrony ubezpieczeniowej zmienia się znacząco. W praktyce decyzja ta może mieć realny wpływ na bezpieczeństwo finansowe przedsiębiorcy.
W przypadku przedsiębiorców ubezpieczenie chorobowe w ZUS jest dobrowolne. Oznacza to, że właściciel firmy sam decyduje czy chce opłacać tę składkę.
W praktyce decyzja ta wpływa przede wszystkim na prawo do świadczeń z ZUS w przypadku czasowej niezdolności do pracy.
Jeśli przedsiębiorca zdecyduje się na ubezpieczenie chorobowe, opłaca składki obejmujące:
Jeśli przedsiębiorca zdecyduje się na ubezpieczenie chorobowe, opłaca składki obejmujące:
Warunkiem uzyskania świadczeń jest terminowe opłacanie składek oraz upływ tzw. okresu wyczekiwania, który najczęściej wynosi 90 dni.
W tym wariancie przedsiębiorca opłaca wyłącznie składki obowiązkowe:
Brak składki chorobowej oznacza brak prawa do świadczeń pieniężnych w przypadku choroby lub konieczności sprawowania opieki nad dzieckiem czy członkiem rodziny.
Nie ma jednego rozwiązania, które będzie dobre dla wszystkich przedsiębiorców. Wybór zależy m.in. od:
W wielu przypadkach ubezpieczenie chorobowe traktowane jest jako forma zabezpieczenia finansowego na wypadek nieprzewidzianych sytuacji.
Różnica między składką społeczną z chorobowym a bez chorobowego dotyczy nie tylko wysokości miesięcznych obciążeń, ale przede wszystkim zakresu ochrony ubezpieczeniowej przedsiębiorcy.
Nie bez powodu jest to jeden z tematów, o który klienci biur rachunkowych pytają najczęściej. Właściwy wybór może mieć realny wpływ na bezpieczeństwo finansowe firmy i jej właściciela.
W ramach obsługi księgowej pomagamy przedsiębiorcom m.in. w:
Stała współpraca z księgowym pozwala uniknąć błędów i lepiej planować obciążenia podatkowe oraz składkowe.
Nie wiesz, od czego zacząć? A może boisz się, że coś pominiesz?
Zespół TwentyTwenty Accounting z przyjemnością zajmie się Twoim rozliczeniem PIT – szybko, bezstresowo i zgodnie z obowiązującymi przepisami.
Skontaktuj się z nami, a zajmiemy się resztą:
https://twentytwenty.pl/kontakt/
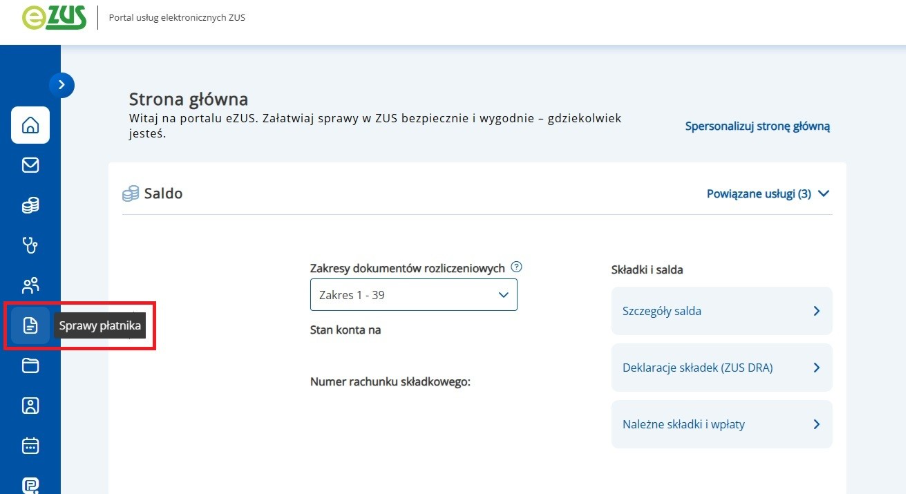
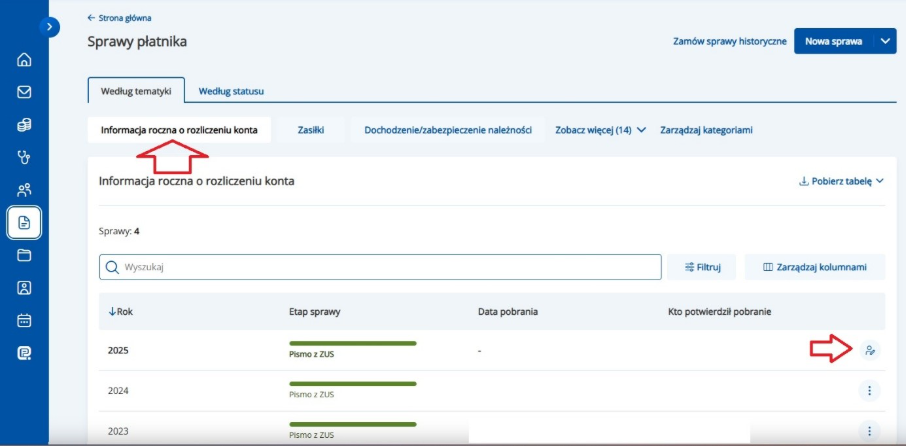
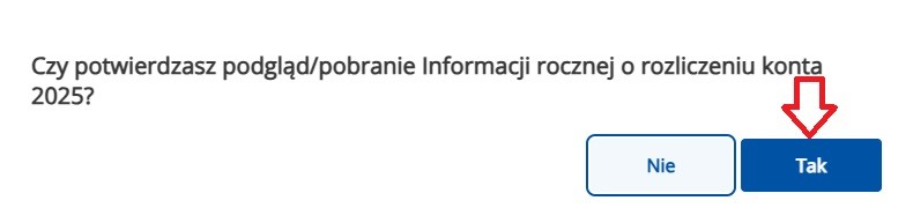
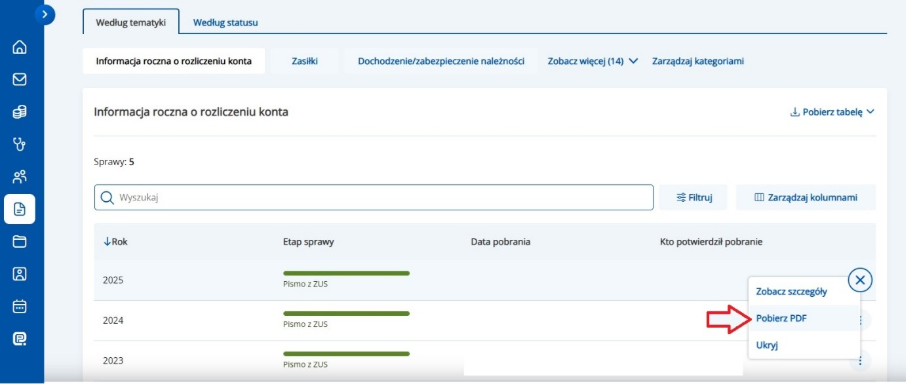
Informacja roczna z ZUS dla przedsiębiorcy to dokument dostępny na koncie PUE ZUS, który zawiera podsumowanie składek opłaconych przez przedsiębiorcę w danym roku kalendarzowym. Obejmuje m.in. dane o składkach na ubezpieczenia społeczne, zdrowotne oraz Fundusz Pracy, a także informacje o stanie rozliczeń – np. czy występuje nadpłata, niedopłata lub zadłużenie.
Dokument ten jest ważny, ponieważ pozwala przedsiębiorcy:
Nie wiesz, od czego zacząć? A może boisz się, że coś pominiesz?
Zespół TwentyTwenty Accounting z przyjemnością zajmie się Twoim rozliczeniem PIT– szybko, bezstresowo i zgodnie z obowiązującymi przepisami.
Skontaktuj się z nami, a zajmiemy się resztą!
https://twentytwenty.pl/kontakt/
W związku z wejściem w życie Polskiego Ładu wprowadzony został obowiązek złożenia rocznego rozliczenia składki zdrowotnej.
Obowiązek ten obejmuje podatników, którzy rozliczali się na poniższych formach opodatkowania:
Rozliczenie roczne składki zdrowotnej należy przekazać w dokumencie za kwiecień 2026 roku w terminie do 20 maja 2026 roku na deklaracji:
W odniesieniu do podatników stosujących zasady ogólne czy podatek liniowy, podstawą obliczenia wysokości należnej składki zdrowotnej za rok 2025 jest dochód.
W przypadku podatników rozliczających się w formie ryczałtu, składka zdrowotna zależy od wysokości przychodów:
| Roczny przychód | Podstawa stawki zdrowotnej | Miesięczna składka zdrowotna |
| Do 60 tys. | 5 537,18 PLN | 3461,66 zł |
| Do 300 tys. | 9 228,64 PLN | 769,43 zł |
| Pow. 300 tys. | 16 611,55 PLN | 1 384,97 zł |
Jeżeli w wyniku rozliczenia rocznego, składka na ubezpieczenie zdrowotne zostanie:
Nie wiesz, od czego zacząć? A może boisz się, że coś pominiesz?
Zespół TwentyTwenty Accounting z przyjemnością zajmie się Twoim rozliczeniem PIT– szybko, bezstresowo i zgodnie z obowiązującymi przepisami.
Skontaktuj się z nami, a zajmiemy się resztą!
https://twentytwenty.pl/kontakt/
Warto pamiętać, że IKZE i IKE to dwie różne rzeczy. Ustawa z dnia 25 marca 2011 r. o zmianie niektórych ustaw związanych z funkcjonowaniem systemu ubezpieczeń społecznych wprowadziła alternatywę dla IKE, czyli Indywidualnego Konta Emerytalnego w postaci IKZE (Indywidualne Konto Zabezpieczenia Emerytalnego).
WAŻNE! korzystając z indywidualnego konta zabezpieczenia emerytalnego możemy korzystać również równocześnie z IKE czy z PPK.

Z początkiem roku rozpocznie się czwarty i ostatni etap wprowadzenia PPK. Tym razem do programu są zobowiązane przystąpić wszystkie pozostałe podmioty zatrudniające bez względu na stan zatrudnienia. Dotyczy to w takim samym stopniu pracodawcy, który zatrudnia jednego pracownika, jak i tych, którzy zatrudniają 15 i 20 osób.
Mikroprzedsiębiorca (zatrudniający do 9 osób), któremu wszystkie osoby zatrudnione złożą deklarację o rezygnacji z dokonywania wpłat nie musi wprowadzać PPK.

Wyboru instytucji finansowej, która będzie prowadziła program PPK firmy należy dokonać samodzielnie. Pomocna z pewnością będzie lista firm przygotowana na portalu Moje PPK https://www.mojeppk.pl/
Co ważne, wybór instytucji finansowej nie jest równoznaczny z tym, że wiążemy się z nią na zawsze. Możemy ją zmienić, ale co ważne takiej zmiany nie może dokonać pracownik. Oznacza to, że zmiana przez pracownika instytucji, w której gromadzi środki w ramach PPK, może nastąpić w wyniku zmiany przez niego zakładu pracy. Z wybraną instytucją finansową firma musi podpisać umowę o zarządzanie PPK, a następnie umowę o prowadzenie PPK w imieniu i na rzecz osób zatrudnionych.
Umowa o zarządzanie PPK jest zawierana z wybraną instytucją finansową w postaci elektronicznej nie później niż 10 dni roboczych przed zawarciem umowy o prowadzenie PPK.
Umowę o prowadzenie PPK pracodawca zawiera w imieniu i na rzecz wszystkich pracowników, którzy ukończyli 18 lat, ale nie ukończyli 55. roku życia (poza tymi, którzy złożyli deklarację rezygnacji z dokonywania wpłat). W przypadku osób, które ukończyły 55 lat, a nie ukończyły 70. roku życia, umowa o prowadzenie PPK zostanie zawarta wyłącznie na ich wniosek.
Wpłat do PPK pracodawca dokonuje, począwszy od miesiąca następującego po miesiącu, w którym zawarł umowę o prowadzenie PPK. Jest on zobowiązany do obliczenia i przekazania wpłat finansowanych przez pracownika i przez siebie.
Wpłaty są obliczane i pobierane w terminie wypłaty wynagrodzenia. Pracodawca przekazuje wpłaty do instytucji finansowej w terminie do 15. dnia miesiąca następującego po miesiącu, w którym zostały obliczone i pobrane.
Poniższa symulacja została sporządzona przy założeniu, że pracodawca zatrudnia 3 pracowników i płaci im 2800 zł brutto (czyli koszt pracodawcy to 3 373,4 zł za 1 pracownika);
Dodatkowe wskaźniki ważne dla powyższego wyliczenia:

Pracodawca musi także pamiętać, że pracownik może w każdej chwili złożyć deklarację o rezygnacji z dokonywania wpłat oraz w każdej chwili wnioskować o ich wznowienie (pisemny wniosek o dokonywanie wpłat). Złożenie tego wniosku, a co za tym idzie ponowne dokonywanie wpłat do PPK nie wymaga zmiany umowy o prowadzenie PPK. W takiej sytuacji wpłat do PPK pracodawca dokonuje, począwszy od miesiąca następującego po miesiącu, w którym pracownik złożył ten wniosek.
Przepisy nie określają wzoru wniosku o dokonywanie wpłat, istnieje jedynie wzór deklaracji o rezygnacji z programu; ważne, że ma być on złożony na piśmie.
Coraz więcej przedsiębiorców decyduje się, aby usługi kadrowo-płacowe świadczyły dla nich firmy zewnętrzne. Jakie korzyści płyną z tego typu rozwiązania oraz kto powinien się na nie zdecydować?
Outsourcing usług kadrowo – płacowych może być decyzją strategiczną, której podjęcie spowoduje duże ułatwienie życia biznesowego przedsiębiorcy, dając mu tym samym poczucie spokoju, bezpieczeństwa oraz zaopiekowania.
To z pewnością ważny krok biznesowy szczególnie dla organizacji, która prowadzi w firmie własny dział kadrowo – płacowy. Podjęcie decyzji o zmianie może być zatem związane z wieloma zmianami wewnątrz organizacji, a więc zazwyczaj jest to decyzja podejmowana długoterminowo.
Nie tak dawno temu świadczenie usług przez firmy zewnętrzne kojarzone było jedynie z redukcją kosztów, wciąż jest to ważny element, ale przecież nie jedyny. Korzyści płynących z tego typu rozwiązania jest znacznie więcej. W sytuacji, kiedy usługi nie są świadczone przez dział wewnętrzny firmy, przedsiębiorca nie ponosi odpowiedzialności finansowej ani też prawnej za pracownika, nie jest obarczony konsekwencjami zwolnień lekarskich, urlopów, zastępstw. Dla wielu pracodawców zlecenie firmie zewnętrznej rozliczania płac jest wybawieniem. Ryzyko, że informacje o wynagrodzeniach pracowników i kadry zarządzającej trafią w niepowołane ręce znacznie się minimalizuje, a przy prawidłowym procesie może zostać całkowicie wyeliminowane. To bez wątpienia wpływa na większy komfort prowadzenia biznesu. Co ważne, w związku z wąską dziedziną specjalizacji – szeroko pojęty outsourcing jest obecnie uznawany za źródło kompetencji oraz wiedzy.
Rynek oferuje duży wybór pomiędzy firmami zajmującymi się outsourcingiem usług kadrowych i/lub płacowych. W akcie wyboru firmy ważnymi elementami, które będą miały znaczny wpływ na ostateczne decyzje przedsiębiorcy są kompetencje dostawcy usług i dostęp do nowoczesnych technologii przechowywania i archiwizowania danych oraz możliwość korzystania z platform komunikacyjnych pomiędzy przedsiębiorcą, jego pracownikami i firmą outsourcingową.
Decyzję o przekazaniu części usług na zewnątrz podejmują zarówno większe, jak i małe firmy. Dużym przedsiębiorcą pozwala to na uniknięcie znacznych wydatków związanych z utrzymaniem własnego działu kadrowego, dla mniejszych tymczasem jest to rozwiązanie pozwalające na ograniczenie kosztów związanych nie tylko z zatrudnianiem pracownika, ale też zakupieniem profesjonalnego sprzętu pozwalającego na prawidłowe przeprowadzenie wszystkich procesów z obszaru kadrowo – płacowego. Ważne jest, że pod pojęciem outsourcingu kadrowo-płacowego mieści się także zakres usług które świadczą dla swoich klientów biura rachunkowe często bardziej nakierowane na indywidualne potrzeby swoich klientów.
Ta strona używa plików cookies. Korzystanie ze strony bez zmiany ustawień przeglądarki w tym zakresie, oznacza zgodę na ich używanie. Więcej informacji na ten temat znajduje się w naszej polityce prywatności.
The cookie settings on this website are set to "allow cookies" to give you the best browsing experience possible. If you continue to use this website without changing your cookie settings or you click "Accept" below then you are consenting to this.

 PL
 EN
 UA
 ARA